
Интервью
УГОЛЬНЫЙ ПАРАДОКС
С начала XXI века мир декларирует отказ от угля.
В реальности он остается самым надежным и доступным источником энергии. Добыча черного золота в мире продолжает расти. Отрасль сильно изменилась: ответственный подход, цифровизация и технологические прорывы переворачивают представление об угле. Он перестает быть символом прошлого и становится ресурсом будущего — управляемым, предсказуемым, высокотехнологичным. Парадоксально, но уголь делает зеленую экономику устойчивой, а переход к возобновляемым источникам энергии — плавным и справедливым для людей.
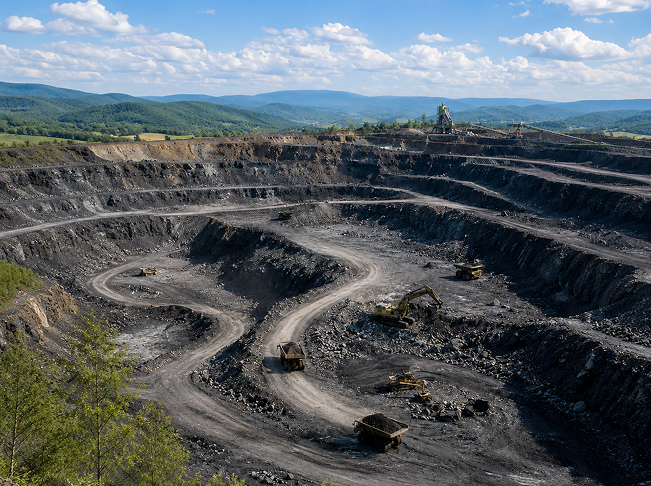
За последние 200 лет
в отрасли все преобразилось: оборудование, технологии и сами принципы добычи. Сегодня ее большая часть осуществляется открытым способом, в разрезах, чадящие грузовики заменили электрокары, а угольную пыль и выбросы СО2 можно улавливать, чтобы не загрязнять окружающую среду.
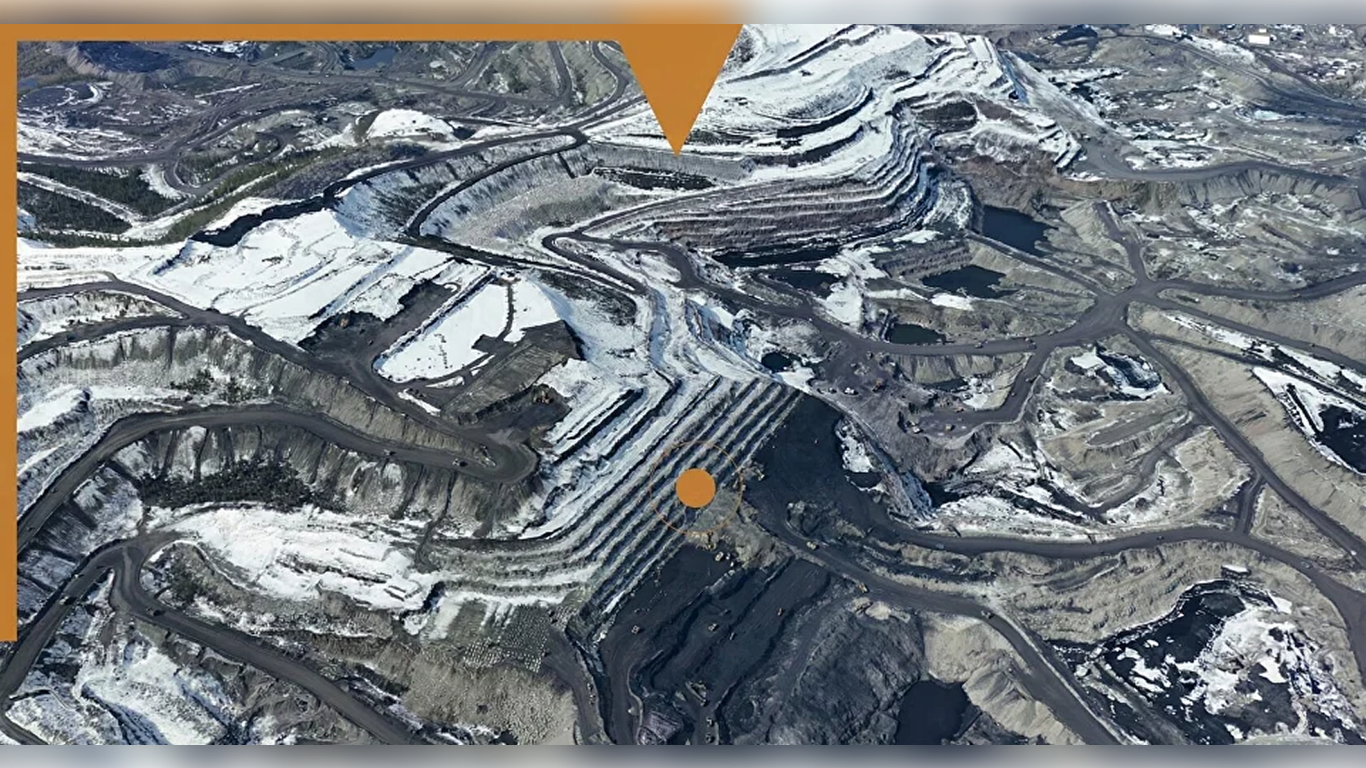
В XXI веке
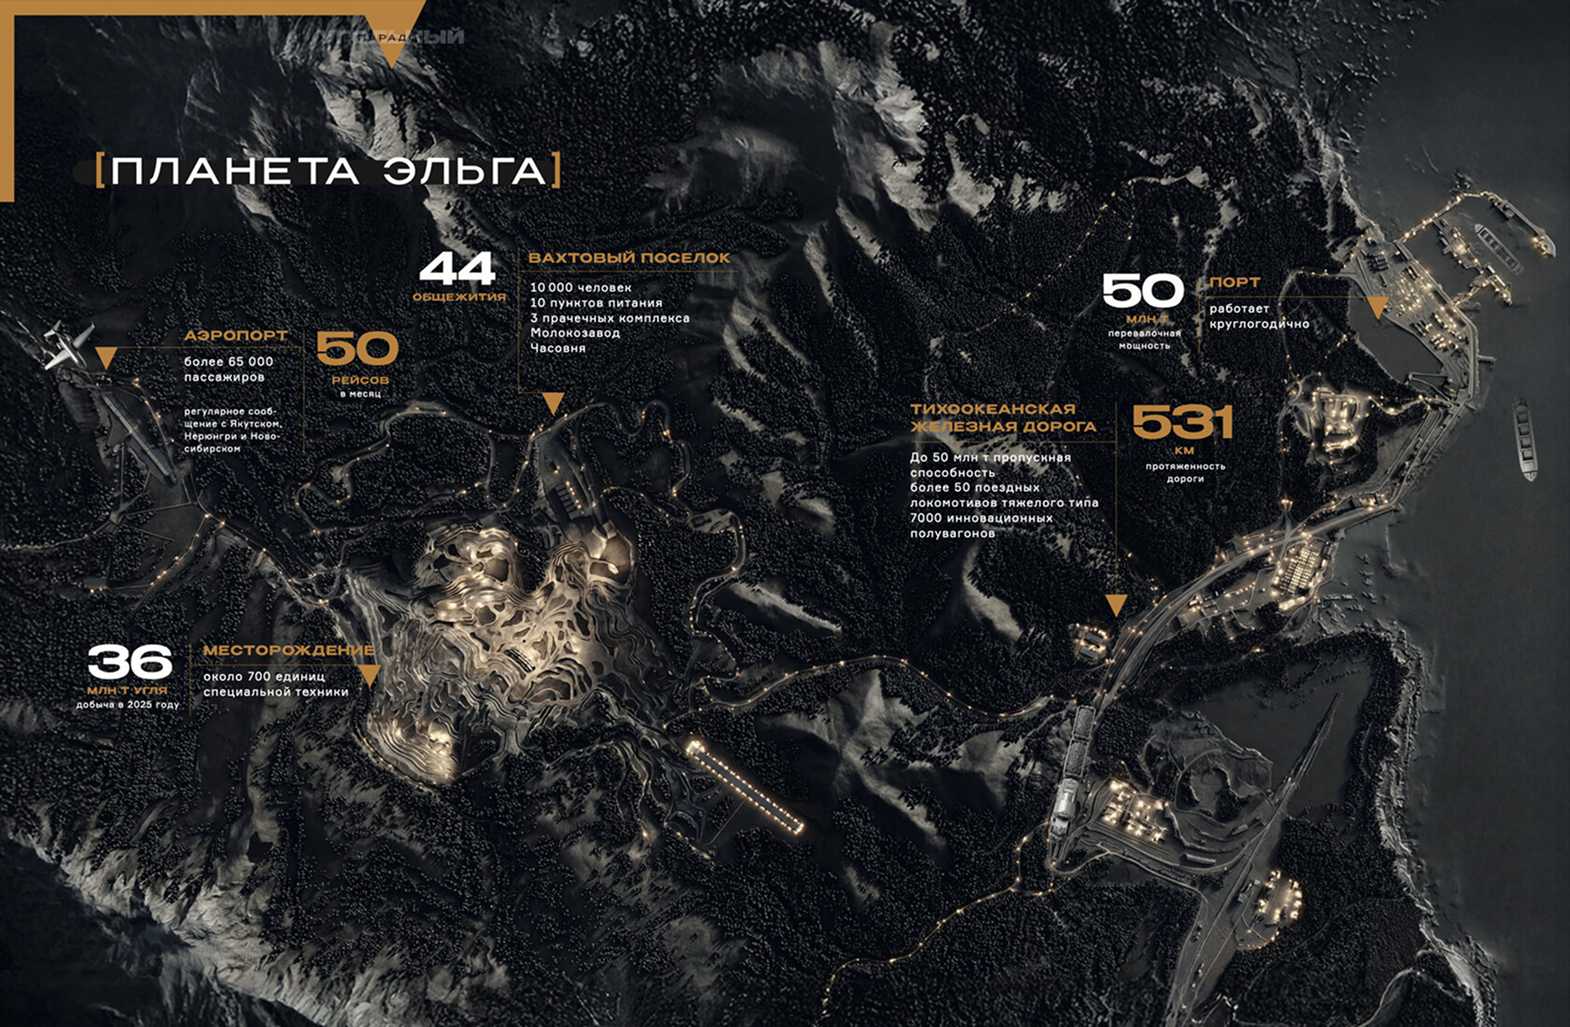
Россия приступила к освоению крупнейшего месторождения на юге Якутии — Эльгинского угольного бассейна. Он рас положен в 415 км восточнее Нерюнгри и в 300 км от БАМа. Это уже совершенно иной уровень — другая планета.
Безотказное топливо
Почему человечество вряд ли перестанет использовать уголь
На очередной Всемирной конференции по климату (COP30) в Белене (Бразилия) страны так и не договорились о сроках отказа от угля. Саммит завершился принятием итоговой декларации, в которой не содержится никакой дорожной карты по постепенному отказу от ископаемого топлива. Для угольной отрасли итог климатического саммита COP30 означает сохранение статуса-кво — многие страны не готовы отказаться от использования угля, руководствуясь прежде всего вопросами экономической стабильности и энергетической безопасности. Будучи самым доступным и широко распространенным ископаемым ресурсом, уголь продолжает играть ключевую роль в энергетике, металлургии и химической промышленности. Для отказа от его использования развивающимся странам потребуются значительные объемы внешней финансовой поддержки, на увеличение которой в ЕС пока не готовы, хотя при этом требуют, чтобы к климатическому финансированию подключились Китай и Индия.
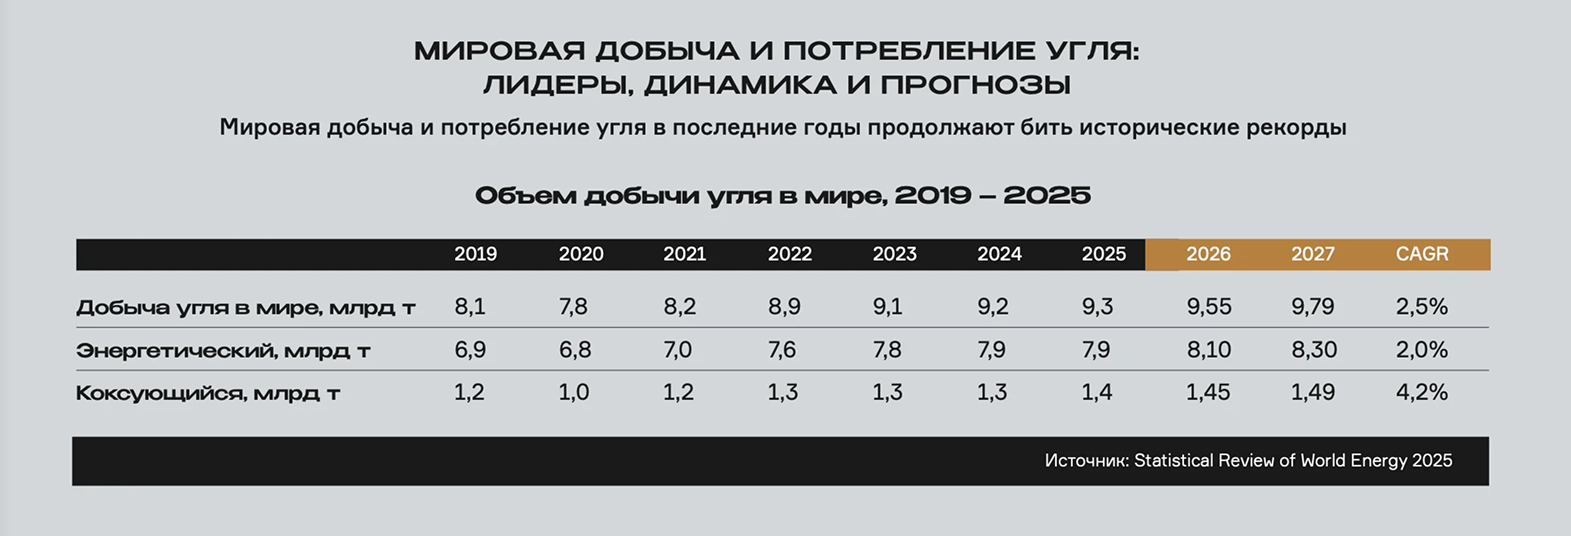
По оценкам Европейского университета в Санкт-Петербурге, с 2019 по 2024 годы добыча угля росла в среднем на 2,5% в год и достигла более 9 млрд тонн по итогам 2024 года. При этом среднегодовой темп роста добычи коксующегося (металлургического) угля составил более 4%. По-видимому, в 2025 году мы снова увидим новые исторические максимумы добычи и потребления угля в мире.
Интересно, что Международное энергетическое агентство в последние годы регулярно обновляет свои прогнозы в сторону стабилизации спроса и снижения добычи угля в мире. Следующий, 2026 год не стал исключением — в МЭА считают, что большой объем запасов вынудит производителей снижать цены и, возможно, уменьшать добычу. Однако тенденции последних лет свидетельствуют о том, что снижения не происходит, и прогнозы приходится постоянно «передвигать вправо».
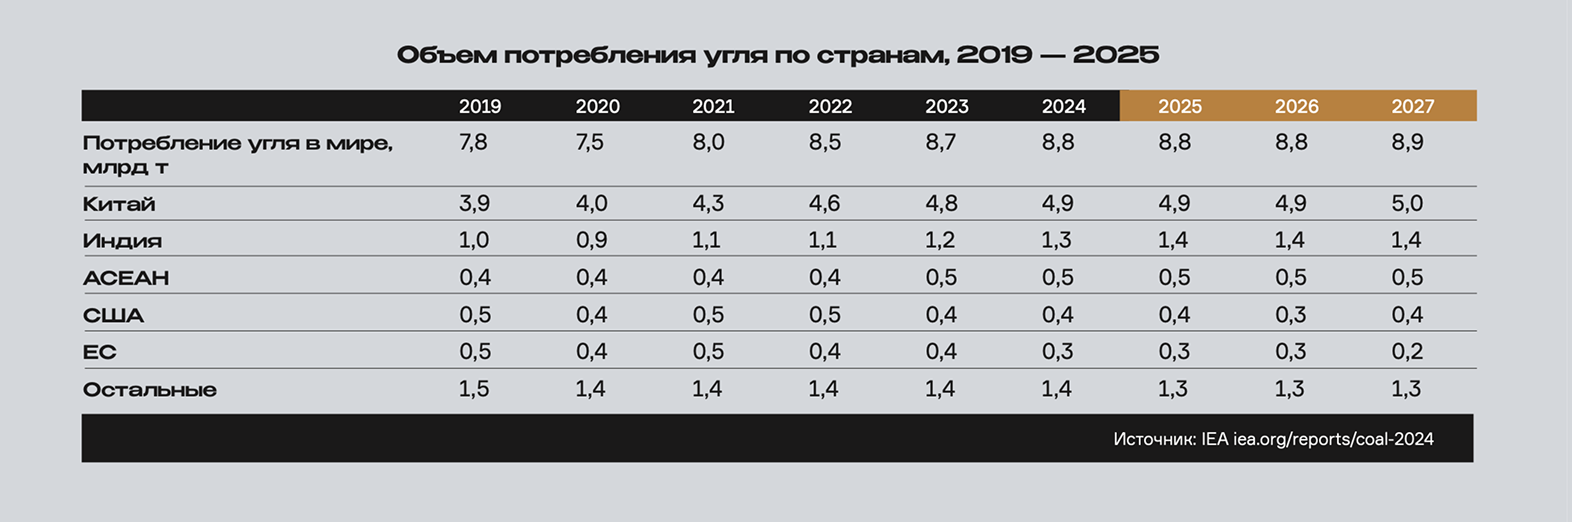
Крупнейшим производителем и потребителем угля остается Китай, на долю которого приходится чуть менее половины потребления и мировой добычи угля. Следом идут производители: Индия (около 12% мировой добычи), Индонезия — 8%, Австралия — 7%, США — 6% и Россия — 5,5%. Фактически почти весь объем мировой угольной промышленности сегодня работает на удовлетворение растущего спроса в Азиатско-Тихоокеанском регионе.
Перспективы коксующегося угля в мире
Перспективы коксующегося угля в мире Сегодня на коксующийся уголь приходится порядка 14–15% мирового потребления угля. Коксующийся уголь используется в первую очередь для производства кокса, который применяется в металлургии для выплавки чугуна и стали. Продукты коксохимического производства также используются в химической промышленности и для других целей.
Традиционно коксующийся уголь воспринимался мировым климатическим сообществом как «необходимое зло» и в меньшей степени становился объектом критики и призывов к скорейшему отказу от него. Причина кроется в том, что около 70% всей стали в мире выплавляется из чугуна, производимого в доменных печах, использующих кокс в качестве неотъемлемого компонента в процессе производства. Резкие ограничения на использование угля привели бы к дефициту металлургической продукции, поскольку мировая сталелитейная промышленность сильно зависит от этого полезного ископаемого. На сегодняшний день лишь немногие финансовые институты ввели ограничения на финансирование проектов, связанных с добычей и переработкой коксующегося угля, тогда как для энергетического угля подобные ограничения действуют повсеместно.
Тем не менее долгосрочные перспективы металлургического угля не так однозначны. В настоящее время активно разрабатываются и внедряются альтернативные технологии выплавки стали с минимизацией или полным исключением коксующегося угля. Так, наиболее применяемая технология связана с производством стали в электродуговых печах из металлолома. Применение данной технологии снижает потребность в первичном чугуне и коксе, однако ее масштабирование ограничено доступным количеством качественного металлолома, особенно в странах с растущим потреблением стали.
Вторая технология — производство стали из железной руды методом прямого восстановления железа (DRI) с применением природного газа или водорода, полученного с использованием низкоуглеродных технологий. Подобные проекты анонсированы в Германии, Японии, Китае и других странах, но технология еще далека от повсеместного применения — современное мировое DRI-производство продолжает использовать уголь в качестве источника получения восстановительных газов. Кроме того, анализ компании Rystad Energy показал, что пока без государственных субсидий такая сталь не может быть конкурентоспособной на рынке.
На сегодняшний день очевидно, что в долгосрочной перспективе по мере удешевления новых технологий коксующийся уголь утратит свою безальтернативность. Однако в ближайшие 10–15 лет полноценной замены угольному коксу в массовом производстве чугуна ждать не стоит, новые технологии требуют значительных усилий на развитие и повсеместное внедрение. Потребление коксующегося угля будет поддерживаться спросом со стороны традиционной металлургии, пока не случится переход к зеленым технологиям.
14 – 15%
мирового потребления угля приходится на коксующийся уголь
Ввод новых мощностей
Несмотря на активную борьбу с изменением климата, во многих странах продолжается ввод новых угледобывающих мощностей, в том числе по добыче коксующихся углей. Совокупный «портфель» новых угольных проектов по всему миру колоссален — на разной стадии разработки находится порядка 2,3 млрд тонн годовой производственной мощности. При этом большая часть будущих мощностей приходится на Азию, прежде всего на Китай и Индию. Однако новые мощности по добыче коксующегося угля вводятся не только в Азии. Проекты по добыче коксующихся углей были анонсированы в Австралии, США, Канаде, Великобритании, Индонезии, Польше, ЮАР, Мозамбике, России и других.
Отдельно стоит отметить Монголию, обладающую огромным месторождением коксующегося угля Таван-Толгой. В последние годы Монголия активно наращивает экспорт угля в Китай, во многом конкурируя с российскими компаниями. В 2022–2023 гг. была запущена железная дорога от Таван-Толгой до китайской границы, что упростило логистику и позволило монгольским производителям увеличить экспорт коксующегося угля на китайский рынок. Это усилило конкуренцию в регионе: теперь российским экспортерам приходится предлагать уголь с большим дисконтом, чтобы выдерживать ценовое давление со стороны Австралии, Монголии и Индонезии.
Ситуация на российском рынке
Россия — один из крупнейших мировых производителей и экспортеров коксующегося угля, однако в последние годы отечественная угольная отрасль переживает серьезные потрясения. До 2022 года значительная часть российского угля (как энергетического, так и металлургического) экспортировалась в Европу. Введение санкций и эмбарго ЕС на российский уголь с 2022 года вынудили российских угольщиков перенаправить потоки на рынки Китая, Индии, Турции и других стран. В итоге доля Китая в суммарном объеме поставок коксующегося угля за рубеж выросла с 22 до 40%, доля Индии — с 4 до 17%, доля Турции — с 3 до 16,5%. Фактически Китай стал главным покупателем российского коксующегося угля, а Россия — вторым по объемам его поставщиком. Совокупный экспорт коксующегося угля из России увеличился с 32,7 млн тонн в 2022 году до 62 млн тонн в 2024 году.
Однако не все так гладко. С начала 2024 года Китай ввел пошлину на импорт российского угля, что ухудшило конкурентные позиции российских производителей. На рынках Индии и Турции российские угольщики также столкнулись с жесткой конкуренцией — Турция закупает российский уголь только при условиях значительного дисконта, а Индия наращивает собственную добычу, а также поставляет уголь из ЮАР и Индонезии.
Внутренняя конъюнктура для российских угледобытчиков складывается тоже не самым лучшим образом. Высокая ставка Центрального банка РФ, рост логистических издержек, удорожание оборудования и санкционные ограничения привели к резкому снижению рентабельности многих предприятий угольного сектора. По оценкам Минэнерго РФ, сальдированный убыток компаний угольной отрасли РФ в 2025 году может составить 300-350 млрд руб. Компании не могут справиться с высокой закредитованностью — к концу года объем долговой нагрузки угольных предприятий может достичь 1,4 трлн руб. Государство вынуждено вводить экстренные меры: временно снижать железнодорожные тарифы и НДПИ, реструктурировать долги проблемных предприятий и оказывать адресную помощь. В 2025 году за мерами правительственной поддержки обратились более 130 угольных компаний, сообщил начальник отдела аналитических исследований и краткосрочного прогнозирования развития угольной промышленности ФГБУ «РЭА» Минэнерго Анатолий Рожков на форуме «Уголь 2025». В структуре российской угольной отрасли происходит смещение в сторону увеличения доли более маржинальных коксующихся углей. По данным Минэнерго, ожидается, что доля коксующегося угля в добыче увеличится в 2025 году до 27,2% (в 2021 году показатель достигал 23,3%). Это обусловлено запуском в Восточной Сибири и Якутии новых мощностей, ориентированных на металлургический уголь, добыча энергетического угля в старых бассейнах на Кузбассе постепенно сокращается. Основным производителем в Якутии является компания «Эльга», реализующая масштабный проект разработки Эльгинского месторождения. На фоне общего кризиса отрасли «Эльга» демонстрирует впечатляющий рост производства, благодаря чему Россия удерживает свои позиции на рынке коксующегося угля.


Комментариев нет:
Отправить комментарий